多财务人员在向自然人采购服务、支付劳务报酬时,都会遇到代扣代缴增值税及附加税费的申报难题。新版《境内单位代扣代缴自然人增值税及附加税费申报表》启用后,不少会计反馈表内栏目多、勾稽关系复杂,填错容易引发申报异常。境内单位代扣代缴自然人增值税及附加税费申报表如何填写填?小编接下来就带大家梳理填报要点,帮大家顺利完成扣缴申报。
境内单位代扣代缴自然人增值税及附加税费申报表如何填写填?
近日,财政部、税务总局发布《境内单位代扣代缴自然人增值税管理办法》(以下简称《扣缴办法》),自2026年11月1日起施行。为确保《扣缴办法》顺利实施,国家税务总局配套发布《境内单位代扣代缴自然人增值税及附加税费申报表》及其附列资料,进一步明确扣缴申报事项。
(一)报表适用范围
《境内单位代扣代缴自然人增值税及附加税费申报表》(以下简称《申报表》)及其附列资料适用于境内单位代扣代缴境内自然人(以下简称自然人)增值税及附加税费的情形。
(二)扣缴范围
自然人提供以下7类符合规定的应税交易,扣缴义务人需要代扣代缴增值税:
研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。
(三)《申报表》填报要点
1、表头项目
依次填报扣缴义务发生所属期、扣缴义务人名称、扣缴义务人纳税人识别号(统一社会信用代码)。注意扣缴义务人名称为单位名称全称。
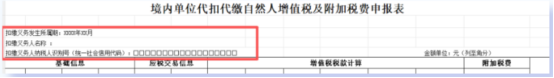
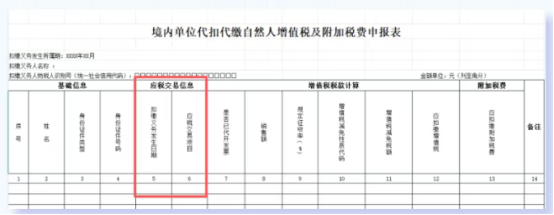
2、”应税交易信息”栏
“扣缴义务发生日期”需具体到年、月、日;“应税交易项目”填写7类应税交易的具体应税交易项目;同一自然人有多笔、多日期(含两日)、多品类业务,需要分行逐条填列。
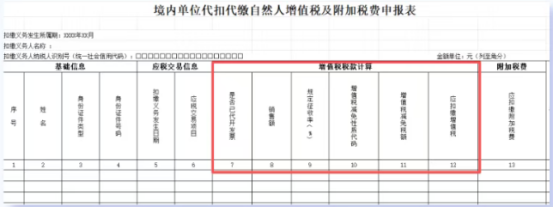
3、“增值税税款计算”栏
自然人已申请代开发票且已完成发票开具的,在“是否已代开发票”填写“是”,本行次第9列至第13列无需填写。
未申请代开发票或未完成发票开具的,填写“否”,继续填写:
销售额:应扣缴增值税的销售额;
规定征收率:填写应税交易适用的规定征收率;
增值税减免性质代码:有减免税情形的必填,按《减免税政策代码目录》填写;
增值税减免税额:计算填写适用增值税优惠政策的应税交易对应的减免税额。
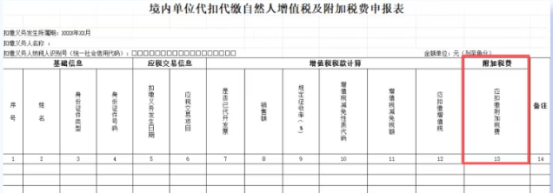
4、“附加税费”栏
填写城市维护建设税、教育费附加、地方教育附加的合计扣缴额。
(四)附列资料填报要点
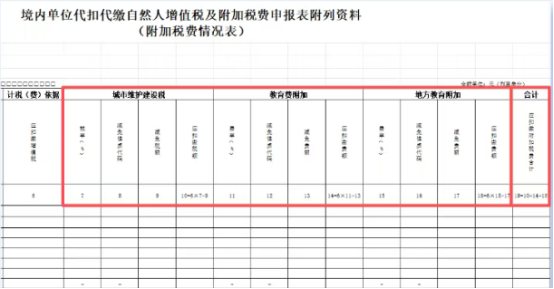
1、表内项目基础信息、应税交易信息和计税(费)依据应与《申报表》对应项目保持一致。
2、若《申报表》“是否已代开发票”为“是”的,本行次第7列至第19列无需填写。
3、附加税费计算逻辑:
• 城市维护建设税:按适用税率计算,城市维护建设税应扣缴税额=应扣缴增值税x城市维护建设税税率-城市维护建设税减免税额。
• 教育费附加:按适用费率计算,教育费附加应扣缴费额=应扣缴增值税x教育费附加费率-教育费附加减免费额。
• 地方教育附加:按适用费率计算,地方教育附加应扣缴费额=应扣缴增值税x地方教育附加费率-地方教育附加减免费额。
“应扣缴附加税费合计”为上述三项税费应扣缴额之和。
政策依据:
《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部税务总局公告2026年第28号)
《国家税务总局关于境内单位代扣代缴自然人增值税有关申报事项的公告》(国家税务总局公告2026年第19号)
完本文,相信大家对境内单位代扣代缴自然人增值税及附加税费申报表如何填写填已经有清晰认知。熟练掌握申报表填报规则,能够帮助财务规范自然人业务代扣代缴申报,减少申报失败、税费多扣等风险。想要学习更多财税实操知识,欢迎前往会计备考网查看相关课程内容。
转载请注明:会计备考网 » 境内单位代扣代缴自然人增值税及附加税费申报表如何填写填