2027年初级会计备考已经拉开序幕,不少小伙伴已经开启预习。为帮助大家搭建知识框架,吃透基础考点,会计备考网整理了预习干货,今天小编带来2027年初级会计基础知识提前学:《初级会计实务》第一章总论(2),重点讲解会计核算基础与会计信息质量要求,零基础考生也可以跟着慢慢理解,打好入门基础。

2027年初级会计基础知识提前学:《初级会计实务》第一章总论(2)
一、会计核算的基础
1.权责发生制
是指以取得收取款项的权利或支付款项的义务为标志来确定本期收入和费用的会计核算基础。
(1)凡属于当期已经实现的收入和已经发生或应当负担的费用,无论款项是否收付,均应作为当期的收入与费用。
(2)凡不属于当期的收入和费用,即使款项已经收付,也不应作为当期的收入与费用。
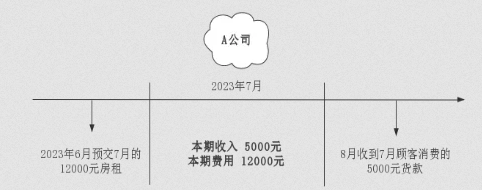
例如:权责发生制下,A公司6月预交7月的12000元房租,虽然7月并没有实际付款,但7月有房租的付款义务;
同时,8月才收到7月顾客消费的5000元货款,虽然7月并没有实际收到货款,但是A公司7月已经拥有收款权利。
所以6月预交7月的房租,8月收到7月的货款,都应作为7月的费用和收入。
2.收付实现制
是指以现金的实际收付为标志来确定本期收入和费用的会计核算基础。
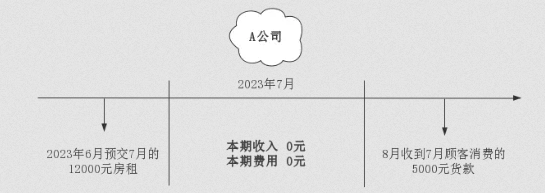
例如:收付实现制下,A公司6月支付的房租12000元和8月收到的货款5000元,都应分别作为6月的费用和8月的收入。
因为7月并没有实际支付6月的房租12000元,也没有实际收到8月的货款5000元,所以7月的费用和收入为0元。
3.权责发生制和收付实现制下会计处理结果的差异
在交易或者事项的发生时间与相关款项收付时间不一致时产生两种会计核算的基础下确认的利润差额。
【提醒】在我国,企业会计和政府会计中的财务会计采用权责发生制;
政府预算会计采用收付实现制,国务院另有规定的,从其规定;
工会会计、社会保险基金等基金(资金)会计主要以收付实现制为核算基础。
二、会计信息质量的要求
1.可靠性
要求企业应当以实际发生的交易或者事项为依据进行确认、计量、记录和报告,如实反映复核确认和计量要求的各项会计要素及其他相关信息,保证会计信息真实可靠、内容完整。
2.相关性
要求企业提供的会计信息应当与财务会计报告使用者的经济决策需要相关,有助于财务会计报告使用者对企业过去、现在或者未来的情况作出评价或者预测。
3.可理解性
要求企业提供的会计信息应当清晰明了,便于投资者等财务报告使用者理解和使用。
4.可比性
要求企业提供的会计信息应当相互可比。
(1)同一企业不同时期可比:同一企业不同时期发生相同或相似的交易或事项,应当采用一致的会计政策,不得随意变更;
(2)不同企业相同会计期间可比:不同企业同一会计期间发生的相同或相似的交易或事项,应当采用统一规定的会计政策,确保会计信息口径一致、相互可比。
例如:各期发出存货成本的计价方法要保持一致,不得随意变更,体现了可比性会计信息质量要求。
5.实质重于形式
要求企业应当按照交易或事项的经济实质进行会计确认、计量、记录和报告,不仅仅以交易或事项的法律形式为依据。
6.重要性
要求企业提供的会计信息应当反映企业财务状况、经营成果和现金流量有关的所有重要交易或事项。
例如:低值易耗品金额较小的,在领用时一次性计入成本费用;金额较大的,分期摊销计入当期损益,体现了重要性会计信息质量要求。
7.谨慎性
要求企业对交易或事项进行会计确认、计量、记录和报告应当保持应有的谨慎,不应高估资产或者收益、低估负债或者费用。
例如:企业对售出商品很可能发生的保修义务确认预计负债,对很可能承担的环保责任确认预计负债等,体现了谨慎性会计信息质量要求。
8.及时性
及时性要求企业对于已经发生的交易或者事项,应当及时进行会计确认、计量、记录和报告,不得提前或者延后。
现阶段正是预习黄金期,预习不必深挖难题,核心目标是熟悉专业表述、搭建知识框架。等到新教材发布,你再系统学习时就不会觉得陌生。跟着会计备考网稳步预习,慢慢熟悉会计底层逻辑,为后续学习实务和经济法打好根基,从容迎接2027初级会计考试。